
Публикувано на: 18.09.2026
За да изчислите годишния процент на разходите (ГПР), въведете в ГПР калкулатор размера на кредита, лихвения процент, срока, погасителните вноски и всички приложими задължителни такси. Получената стойност показва общите разходи по кредита на годишна база.
ℹ️ БНБ определя годишния процент на разходите като основен показател за реалната цена на кредита и средство за сравнение между различни предложения.
Какво e ГПР и защо е важен при сравнение на кредити?
Годишен процент на разходите е стойност, която показва колко струва кредитът. Тя отчита не само лихвата, но и разходите, които попадат в законовия му обхват. Въпросът „какво означава ГПР“ , възниква понякога още преди да прибегнем към изчисления с кредитния калкулатор, за да сравним офертите.
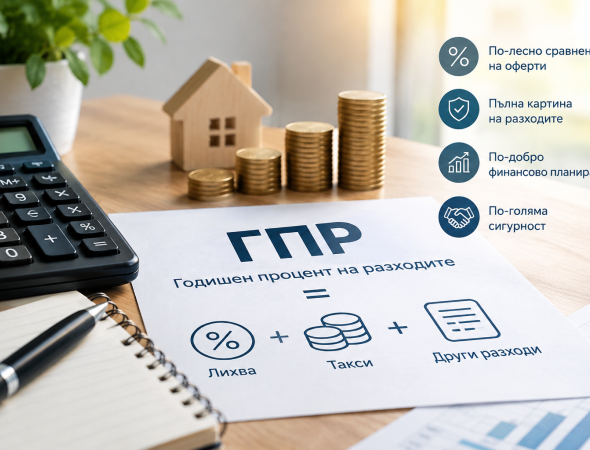
Съгласно Закона за потребителския кредит: ГПР изразява общите разходи за потребителя – лихви, комисиони, възнаграждения и други преки или косвени разходи – като годишен процент от размера на предоставения кредит. Тоест, това не е отделна такса, а показател, който улеснява потребителя. „Такса ГПР“ не съществува.
Например, при кредит с реално 0% разходи потребителят връща само получената сума, без допълнителни такси. Точно такъв е бързият безлихвен кредит за нови клиенти в CreditONE. Но при некоректните кредитори зад примамливите маркетингови слогани могат да се крият задължителни такси и трудноизпълними условия със ситен шрифт.
Ако пък проучвате оферти за ипотечен кредит, две предложения могат да имат един и същи лихвен процент, но различни такси и допълнителни разходи. Оттук общата сума, която ще изплатите също ще бъде различна.
Как се изчислява ГПР и каква е разликата между ГПР и лихва?
Изчисляването на ГПР се извършва по формула, която отчита размера и момента на усвояване на кредита, както и последващите плащания и приложимите разходи, докато лихва е цената за използване на главницата за определен период. Затова годишният процент на разходите и лихвата не са взаимозаменяеми понятия.
Официалната формула за изчисляване на ГПР е определена в Приложение №1 към Закона за потребителския кредит. При нея се съпоставят усвоените суми по кредита с погасителните вноски и другите плащания, като се отчита и моментът, в който всяка сума е усвоена или платена.
При изчисляване на ГПР значение имат:
- размерът и броят на усвояванията по кредита;
- срокът на кредита;
- лихвеният процент;
- размерът на погасителните вноски;
- комисионите, таксите и другите разходи, които се включват в ГПР;
- датите на усвояване, погасяване и плащане на съответните разходи.
Тези фактори са важни както за потребителите, така и за финансовите институции, защото определят начина, по който се формира общият разход по кредита. Затова отговорът на въпроса „как се изчислява ГПР“ не се свежда до просто събиране на лихвата и таксите. ГПР формулата отчита и времето на паричните потоци – кога средствата се усвояват и кога се извършват отделните плащания. Така ГПР служи като индикатор за цената на кредита и позволява по-точно сравнение между различни предложения.
Пример за изчисляване на ГПР при потребителските кредити
Опростен ГПР пример е потребителски кредит от 1000 евро, който се усвоява наведнъж и се връща с едно плащане от 1100 евро точно след една година, без други разходи. При този условен пример годишният процент на разходите е 10%.
💡 По-сложен пример с такса (същият ГПР):
Нека разгледаме малко по-сложен пример със същия ГПР. Потребителят усвоява 1000 евро за срок от една година при годишен лихвен процент от 7% (70 евро лихва). Към кредита има и задължителна такса от 30 евро, която се заплаща заедно с окончателното погасяване. Така общият разход по кредита е 100 евро, а общата сума за връщане след една година е 1100 евро.
Резултат: При тези опростени условия ГПР отново е 10%, въпреки че лихвеният процент е 7%, защото при изчисляването на ГПР се отчита и задължителната такса.
Този пример показва основния принцип, но при реален погасителен план изчисляването обикновено е значително по-сложно. Когато кредитът се изплаща на равни месечни вноски, главницата постепенно намалява, а всяка месечна погасителна вноска се извършва в различен момент. Затова при изчисленията трябва да се отчита не само размерът на отделните плащания, но и кога те се извършват. Действителният ГПР зависи от конкретните условия по кредита, включените разходи и графика на плащанията. За предварителна ориентация потребителят може да използва и кредитния калкулатор по-долу.
Защо еднаква сума не значи еднакъв ГПР?
За да се види защо моментът на плащанията има значение, нека разгледаме още един вариант на предходния пример. Както вече споменахме, при заем от 1000 евро, който връщаме с еднократно плащане от 1100 евро след една година, ГПР е 10%.
Нека видим какво става, ако при същите опростени условия върнем тези 1100 евро на 12 равни месечни вноски по 91,67 евро. В този случай ориентировъчният ГПР е приблизително 19,53%, въпреки че общата върната сума е същата.
Разликата се дължи на момента на плащанията. При месечните вноски част от главницата се връща още преди края на срока. Това означава, че сме използвали цялата сума за по-кратко време. Ето защо изчисляването на ГПР отчита не само общия размер на плащанията, но и кога се извършват те. Затова ГПР не може да се определи само чрез събиране на лихвата и таксите.
Как да използвам ГПР калкулатора, за да изчисля разходите по кредита?
Обикновено един онлайн ГПР калкулатор изисква данни като размер на кредита, годишен лихвен процент, срок на кредита и приложимите първоначални, месечни или годишни такси. Колкото по-пълна е информацията, толкова по-полезна е предварителната оценка.
📊 Калкулаторът в тази статия изчислява ГПР по формулата от Приложение №1 към Закона за потребителския кредит:
Въвеждате размер, срок, лихвен процент, промоционална лихва и приложимите първоначални, месечни и годишни такси. Получавате ГПР, месечната вноска, общо начислените лихви, общо таксите и общата дължима сума.
Резултатът показва и разликата между лихвения процент и ГПР, както и от какво е съставена крайната сума - главница, лихва и такси. Така се вижда не само ориентировъчният процент, но и как отделните параметри влияят върху общия разход по кредита.
Този тип кредитни калкулатори са полезни най-вече за предварително сравнение на различни варианти. Независимо дали търсите кредитен калкулатор ГПР за ипотека или калкулатор ГПР бързи кредити, принципът е сходен – въвеждате основните параметри на офертата и получавате ориентировъчна представа за цената.
⚠️ Не забравяйте, че никой онлайн инструмент не замества условията в конкретната оферта или договора за кредит!
Мога ли да използвам ГПР калкулатор за предварителна оценка преди кандидатстване за кредит?
Да, кредитният калкулатор е подходящ за предварителна оценка на месечната вноска, ГПР и общата цена преди кандидатстване. Резултатът обаче не замества конкретната оферта, преддоговорната информация и условията по договора.
Кредитните калкулатори са особено полезни, когато искате да сравните различни сценарии – например как промяната в размера или срока на кредита се отразява на ориентировъчната месечна вноска, ГПР и общата изплатена сума по кредита. Така още преди кандидатстване можете по-лесно да прецените кой вариант е по-подходящ спрямо бюджета ви.
Как да избера ГПР калкулатор?
Коректният ГПР калкулатор трябва да отчита не само лихвения процент, но и всички известни разходи, които законът включва в ГПР. Калкулатор, който използва само главницата и лихвата, може да не даде достатъчно точен индикатор за цената. Ако искате да съпоставите няколко различни онлайн инструмента, търсете такива, в които могат да се въведат максимално точно условията на офертата
• ГПР калкулатор
Какъв е реалният ГПР на кредита?
Въведете размера, срока, лихвата и таксите по кредита. Калкулаторът смята годишния процент на разходите (ГПР) по формулата от ЗПК и как се разпределя общата сума между главница, лихва и такси.
ГПР се изчислява по формулата от Приложение №1 към Закона за потребителския кредит, като се отчита моментът на всяко плащане. Изчислението приема еднократно усвояване и равни месечни анюитетни вноски.
Резултатът е ориентировъчен и не замества преддоговорната информация и договора с кредитора!
Какво включва и какво не включва ГПР по закон?
ГПР включва приложимите лихви, комисиони и други разходи по кредита, които попадат в законовия му обхват. В същото време законът предвижда и определени изключения, затова не всяка възможна сума, която потребителят би могъл да плати във връзка с кредита, участва при изчисляването на коректно ГПР.
⚠️ Кои разходи НЕ се включват в ГПР?
- Например не се включват разходи, които възникват при неизпълнение на договора.
- При определени условия могат да бъдат изключени и разходи, свързани с платежна сметка, когато откриването ѝ не е задължително и съответните разходи са ясно посочени отделно.
Това разграничение е важно, защото годишният процент на разходите има за цел да предостави по-ясeн ориентир за разходите, а не да бъде сбор на всяка възможна бъдеща сума за плащане. При оценката на изплащане на кредита е добре ГПР да се разглежда заедно с общата дължима сума, погасителния план и конкретните условия по договора.
Какъв е максималният законов праг на ГПР в България?
ГПР при потребителски кредит не може да надвишава пет пъти размера на законната лихва по просрочени задължения в евро и във валута. Това ограничение е уредено в чл. 19, ал. 4 от Закона за потребителския кредит. Затова максималният ГПР % не е фиксирана стойност.
Годишен процент на разходите (ГПР) - реалният разход по кредита
Сравнявайте оферти със сходен размер и срок на кредита, като гледате едновременно ГПР, общата дължима сума, лихвения процент и месечната погасителна вноска. По-ниската месечна вноска не означава автоматично по-ниска цена на кредита.
💡 Важно при сравнение:
Това важи за кредитите до заплата, потребителските кредити и ипотечните кредити. ГПР позволява по-лесно сравнение между различни предложения, защото обобщава общите разходи по кредита на годишна база.
Какво е ГПР при банките и как се различава при банков кредит?
При банковите кредити принципът на изчисляване на ГПР е същият – показателят включва общите разходи по кредита, изразени като годишен процент от размера на кредита. При сравнение на ГПР банки и различни банкови предложения трябва да имате предвид не само лихвения процент, но и всички включени разходи, срока на кредита и погасителния план. БНБ посочва ГПР като основен показател за сравнение на кредитни предложения, включително при жилищни кредити.
Независимо от продукта, който разглеждате - кредит без поръчител, кредит с лошо ЦКР или нещо друго - годишният процент на разходите е един от основните показатели за разходите по кредита. Можете да го откриете в стандартния европейски формуляр, да изчислите приблизителна стойност с помощта на калкулатор ГПР или друг кредитен калкулатор, но във всички случаи той ви позволява по-точно от лихвения процент по кредита да прецените общата цена. Заедно с общата дължима сума, срока и погасителния план той помага да направите по-информирано сравнение между различни предложения.
Имате ли нужда от лична консултация?
Ако имате нужда от просто консултация на живо за кредити в София - свържете се с екипа на CreditONE.
Свържете се с нас ↗